finanzen.net zero Aktien & ETF
- 4,6
- Bewertung
- 500.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
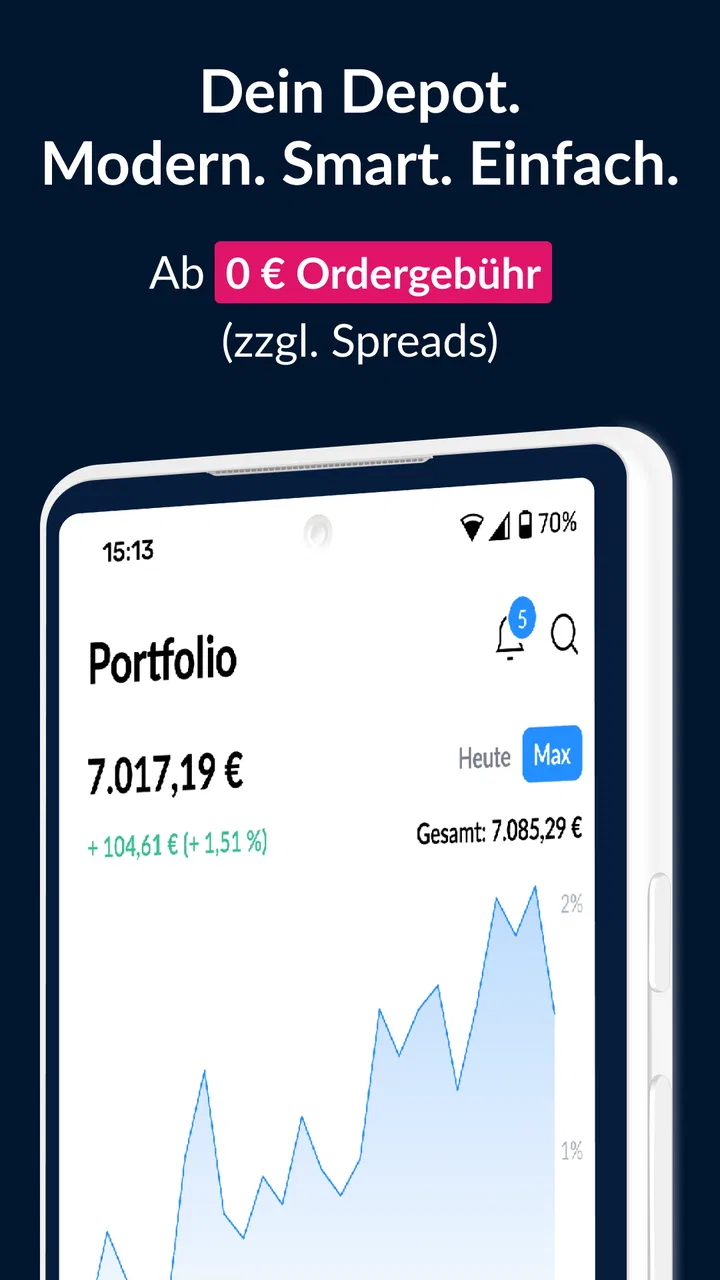
Wer sein Geld nicht nur auf dem Girokonto liegen lassen möchte, landet schnell bei einer wichtigen Frage: Wie einfach lässt sich ein Depot im Alltag wirklich bedienen? Genau hier setzt finanzen.net zero an. Ich habe die App als mobile Finanzanwendung betrachtet und den Schwerpunkt auf ihre zentrale Idee gelegt: Wertpapiere, ETFs, Sparpläne und Kryptowährungen an einem Ort zu verwalten, ohne dass sich jeder Schritt wie ein Besuch bei einer klassischen Bank anfühlt.
Mein Eindruck ist dabei zweigeteilt, aber insgesamt positiv. Die App wirkt besonders dann sinnvoll, wenn ich meine Geldanlage selbst organisieren möchte und dafür eine klar auf Investitionen ausgerichtete Oberfläche suche. Sie richtet sich nicht an Menschen, die bei jeder Entscheidung eine persönliche Beratung erwarten. Wer dagegen eigenständig recherchiert, regelmäßig investieren will und sein Depot unterwegs im Blick behalten möchte, findet hier einen zugänglichen Einstieg.
Eine App, deren Stärke im gebündelten Investieren liegt
Die auffälligste Fähigkeit ist nicht ein einzelnes Spezialwerkzeug, sondern die Verbindung mehrerer Anlagebereiche in einer Anwendung. Aktien, ETFs, Sparpläne und Kryptos stehen nebeneinander, sodass ich nicht für jede dieser Aufgaben zwischen verschiedenen Finanzdiensten wechseln muss. Das klingt zunächst selbstverständlich, verändert aber den täglichen Umgang mit dem eigenen Geld: Statt einzelne Käufe, langfristige Anlagen und gelegentliche Umschichtungen gedanklich zu trennen, kann ich sie in derselben Umgebung betrachten.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Gerade die Kombination aus Einzelwerten und breit gestreuten Produkten ist im Alltag nützlich. Ich kann beispielsweise einen ETF als langfristigen Baustein betrachten und daneben einzelne Aktien beobachten, ohne dafür ein zweites Depot oder eine weitere App zu benötigen. Kryptowährungen gehören ebenfalls zum Angebot, sollten in meiner persönlichen Planung aber nicht automatisch denselben Stellenwert wie ein breit diversifiziertes Investment bekommen. Die App bringt die Bereiche zusammen; die Entscheidung, wie viel Gewicht jeder Bereich erhält, bleibt meine Verantwortung.
Das ist ein wichtiger Unterschied zu einer reinen Börseninformations-App. Dort kann ich Kurse und Nachrichten verfolgen, muss für die eigentliche Anlage aber oft zu einem anderen Anbieter wechseln. finanzen.net zero ist dagegen als Depot-App gedacht. Der Entwickler ist finanzen.net zero GmbH, und die Anwendung gehört in die Kategorie Finanzen. Sie ist kostenlos erhältlich und für Nutzer ab null Jahren eingestuft, wobei die Altersfreigabe natürlich nichts über das Risiko der enthaltenen Geldanlagen aussagt.
Die breite Ausrichtung erklärt auch, warum die Anwendung bereits eine große Nutzerbasis erreicht hat. Im Store wird sie mit einer durchschnittlichen Bewertung von 4,6 bei rund 25.000 Bewertungen geführt und kommt auf über 500.000 Installationen. Solche Zahlen ersetzen keinen eigenen Test, zeigen aber, dass die App nicht nur für eine kleine Gruppe von Börsenprofis gedacht ist.
Was diese Bündelung für Einsteiger verändert
Für mich liegt der praktische Vorteil vor allem in der geringeren Reibung zwischen Entscheidung und Umsetzung. Wenn ich mich nach einer Recherche für einen ETF oder eine Aktie entscheide, muss ich nicht erst eine neue Plattform einrichten. Das kann helfen, aus einem vagen Vorsatz wie „Ich sollte endlich anfangen“ einen konkreten Ablauf zu machen. Gleichzeitig ist genau diese Bequemlichkeit eine mögliche Schwäche: Je leichter ein Kauf erreichbar ist, desto wichtiger wird es, nicht impulsiv zu handeln.
Ich würde die App deshalb nicht als Ersatz für eine Anlagestrategie verstehen. Sie kann die Organisation vereinfachen, aber sie nimmt mir weder die Auswahl noch die Verantwortung ab. Besonders bei Einzelaktien und Kryptowährungen ist es sinnvoll, vor dem Kauf festzulegen, welchen Zweck die Position im eigenen Plan hat. Ohne diese Vorarbeit kann eine übersichtliche App paradoxerweise dazu verleiten, häufiger zu handeln, als es der langfristige Ansatz eigentlich vorsieht.
So wirkt der Ablauf im praktischen Gebrauch
Im Mittelpunkt steht der Wechsel zwischen Überblick und konkreter Aktion. Zuerst möchte ich wissen, wie sich mein Depot zusammensetzt und welche Anlagen ich halte. Danach geht es um die nächste Entscheidung: einen Wert beobachten, einen Kauf ausführen oder einen Sparplan verfolgen. Die App ist dann am hilfreichsten, wenn diese Schritte nicht als voneinander getrennte Aufgaben erscheinen, sondern als zusammenhängender Ablauf.
Ein realistisches Beispiel ist mein monatlicher Finanztermin. Ich prüfe zunächst, ob mein verfügbares Budget unverändert ist, schaue auf die Gewichtung meiner Anlagen und kontrolliere, ob ein geplanter Sparplan noch zu meinem Ziel passt. Erst danach würde ich mich mit einzelnen Aktien oder Kryptowährungen beschäftigen. Diese Reihenfolge ist unspektakulär, aber sinnvoll: Sie verhindert, dass die auffälligste Kursbewegung automatisch die wichtigste Entscheidung des Monats wird.
Bei einem Sparplan ist der mentale Aufwand geringer als bei vielen Einzelkäufen. Ich muss nicht jeden Monat erneut den perfekten Einstiegszeitpunkt suchen, sondern kann einen regelmäßigen Ablauf verfolgen. Das macht die Funktion für Menschen interessant, die langfristig Vermögen aufbauen möchten, aber nicht täglich Kurse beobachten wollen. Der Haken ist, dass ein automatisierter Rhythmus nicht automatisch eine gute Auswahl bedeutet. Ein Sparplan auf ein ungeeignetes Produkt bleibt ungeeignet, auch wenn die Ausführung bequem ist.
Für Einzelaktien nutze ich die App eher als Ausführungsort nach einer separaten Prüfung. Ich würde die Entscheidung nicht allein aus dem Moment heraus treffen, in dem ein Kurs fällt oder steigt. Ein hilfreicher persönlicher Ablauf besteht darin, vor dem Öffnen der Order festzuhalten, warum ich kaufen möchte, wie lange ich die Position halten will und bei welchem Anteil meines Gesamtdepots die Sache zu groß werden würde. Diese kleine Notiz außerhalb der App ist ein überraschend wirksamer Schutz gegen spontanes Nachkaufen.
Bei Kryptowährungen gilt für mich eine noch strengere Trennung zwischen Interesse und Einsatz. Dass dieser Bereich in derselben Anwendung erreichbar ist wie Aktien und ETFs, macht den Zugang einfacher. Es macht ihn aber nicht automatisch vernünftiger. Wer starke Kursschwankungen schlecht aushält oder sein Geld zu einem bestimmten Zeitpunkt benötigt, sollte diesen Teil der App nicht als Pflichtbestandteil betrachten. Die gemeinsame Oberfläche darf nicht den Eindruck erzeugen, alle Anlageklassen seien gleichartig.
Ein nützlicher Arbeitsablauf für den Alltag
Ich würde die App nicht ständig geöffnet lassen, sondern in festen Abständen verwenden. Ein sinnvoller Ablauf könnte so aussehen:
Zuerst prüfe ich mein Monatsbudget und entscheide, welcher Betrag tatsächlich investierbar ist.
Danach sehe ich mir die Aufteilung zwischen langfristigen Anlagen, Einzelwerten und spekulativeren Positionen an.
Erst im dritten Schritt recherchiere oder überprüfe ich eine konkrete Kaufidee.
Zum Schluss kontrolliere ich, ob die Entscheidung zu meinem ursprünglichen Plan passt, statt nur auf die aktuelle Kursbewegung zu reagieren.
Dieser Ablauf ist keine besondere Funktion der Anwendung, sondern eine Art, ihre verschiedenen Bereiche vernünftig zu nutzen. Die App stellt die Werkzeuge bereit; die Qualität entsteht durch die Reihenfolge, in der ich sie verwende. Das ist einer der Punkte, die in einer kurzen Store-Beschreibung kaum sichtbar werden.
Die aktuelle Version ist 5.17.0, und als Mindestvoraussetzung wird iOS oder Android ab Version 10 genannt. Für die praktische Nutzung bedeutet das, dass ich vor der Installation prüfen sollte, ob mein Gerät diese Systemversion unterstützt. Auf einem sehr alten Smartphone wäre nicht nur die Kompatibilität ein Thema, sondern auch die Frage, ob ich Finanzgeschäfte auf einem Gerät erledigen möchte, das keine aktuellen Systemaktualisierungen mehr erhält.
Der beste Einsatz: langfristiger Plan statt tägliches Kurskino
Am stärksten sehe ich die App bei einer Person, die einen überschaubaren, selbst verwalteten Anlageplan aufbauen möchte. Nehmen wir jemanden, der monatlich einen festen Betrag zurücklegt, einen ETF als Kern nutzt und gelegentlich eine Aktie genauer untersucht. Diese Person braucht wahrscheinlich keine komplizierte professionelle Handelsumgebung, möchte aber auch nicht für jede Anlageklasse unterschiedliche Anwendungen pflegen. Genau dort spielt die Bündelung ihre Stärke aus.
Ein guter Alltagseinsatz wäre beispielsweise, den Sparplan als festen Grundpfeiler zu behandeln und Einzelkäufe bewusst selten zu machen. Die App wird dann nicht zum Unterhaltungsprogramm, sondern zu einem Werkzeug für wiederkehrende Aufgaben. Ich kann den langfristigen Teil meines Plans organisieren und daneben beobachten, ob einzelne Ideen überhaupt in mein Risikobudget passen. Das reduziert den Druck, ständig etwas tun zu müssen.
Auch für Berufstätige kann dieser Ansatz angenehm sein. Wenn ich wenig Zeit habe, möchte ich nicht erst ein komplexes System erlernen, nur um einen regelmäßigen Sparvorgang zu verwalten. Die Konzentration auf eine mobile Anwendung senkt die organisatorische Hürde. Gleichzeitig sollte ich mir einen ruhigen Zeitpunkt für Entscheidungen nehmen. Zwischen zwei Terminen ist eine schnelle Order zwar technisch bequem, aber nicht unbedingt eine gute Finanzentscheidung.
Ein weiterer sinnvoller Einsatz ist die gemeinsame Übersicht über unterschiedliche Ziele. Ich könnte gedanklich zwischen einem langfristigen Vermögensaufbau, einem kleineren Betrag für eigene Aktienideen und einem klar begrenzten Experiment mit Kryptowährungen unterscheiden. Die App kann diese Bereiche an einem Ort sichtbar machen. Damit das funktioniert, muss ich sie jedoch selbst sauber trennen, etwa durch feste Regeln für Beträge und Zeithorizonte. Eine gemeinsame App-Ansicht ersetzt keine persönliche Struktur.
Für Anfänger ist außerdem hilfreich, dass der Einstieg nicht zwingend mit einer großen Auswahl an Produkten beginnen muss. Ich kann mir zuerst überlegen, ob ich überhaupt regelmäßig sparen oder lieber einzelne Entscheidungen treffen möchte. Diese Unterscheidung ist wichtiger als die Frage, welche Anlage gerade besonders interessant klingt. Wer mit einem kleinen, verständlichen Plan startet, lernt die Bedienung und die eigene Reaktion auf Kursschwankungen gleichzeitig kennen.
Wann die App weniger gut passt
Ich würde sie nicht als erste Wahl empfehlen, wenn ich eine ausführliche persönliche Beratung brauche. Die App kann mir die technische Plattform für meine Entscheidungen geben, aber sie kennt meine familiäre Situation, meine Schulden, meine Liquiditätsreserve und meine Ziele nicht automatisch in der Tiefe, die eine Beratung leisten soll. Wer bei Finanzfragen unsicher ist und Entscheidungen lieber gemeinsam mit einem Menschen trifft, sollte diesen Bedarf nicht durch eine einfache Bedienoberfläche überspielen.
Auch für sehr aktive Trader könnte die Ausrichtung zu schlicht wirken. Wer umfangreiche professionelle Analysewerkzeuge, besonders komplexe Orderstrategien oder eine Arbeitsumgebung für viele tägliche Transaktionen sucht, sollte genau prüfen, ob eine fokussierte Depot-App den eigenen Ansprüchen genügt. finanzen.net zero wirkt für mich eher wie ein Werkzeug für selbstbestimmtes Investieren mit gelegentlichen oder regelmäßigen Aktionen als wie ein professioneller Handelsarbeitsplatz.
Ebenso wenig passt die Anwendung zu jemandem, der sein gesamtes Geld kurzfristig verfügbar halten muss. Aktien, ETFs und besonders Kryptowährungen können im Wert schwanken. Eine App, die den Zugang erleichtert, ändert nichts an diesem Grundrisiko. Bevor ich investiere, würde ich deshalb zuerst Geld für laufende Ausgaben und unerwartete Rechnungen getrennt halten. Erst der Betrag, den ich nicht kurzfristig benötige, gehört in die Überlegung über ein Depot.
Die wichtigsten Abwägungen vor der Entscheidung
Der größte Trade-off ist die Verbindung aus Einfachheit und Eigenverantwortung. Eine konzentrierte Oberfläche hilft mir, schneller zum Ziel zu kommen. Sie kann aber auch dazu führen, dass die Entscheidung zu schnell fällt. Bei einer klassischen Bank mit mehr Formularen und mehr Distanz entsteht manchmal automatisch eine Pause. In einer mobilen App muss ich diese Pause selbst einbauen.
Im Vergleich zu einem klassischen Bankdepot sehe ich bei finanzen.net zero vor allem den Vorteil der stärkeren Ausrichtung auf selbstständige Nutzer. Die Anwendung ist näher an einem digitalen Investment-Arbeitsplatz als an einer vollständigen Filialbank. Wer bereits ein Girokonto, Überweisungen, Kredite und persönliche Beratung in derselben Bank bündeln möchte, könnte die vertraute Hausbank praktischer finden. Wer diese Verbindung nicht braucht und den Anlagebereich getrennt organisieren will, profitiert eher von der Spezialisierung.
Gegenüber einer reinen ETF- oder Sparplan-Lösung ist die App breiter aufgestellt. Das ist nützlich, wenn ich später auch Aktien oder Kryptowährungen berücksichtigen möchte. Es kann aber unnötige Komplexität schaffen, wenn ich eigentlich nur regelmäßig in ein langfristiges Produkt investieren will. In diesem Fall wäre eine besonders einfache Sparlösung möglicherweise mental angenehmer, weil sie mich weniger mit zusätzlichen Möglichkeiten konfrontiert.
Im Vergleich zu einer Börsen-App mit Kursen und Nachrichten liegt der Unterschied in der Nähe zur tatsächlichen Depotverwaltung. Eine Informations-App kann für Recherche besser geeignet sein, wenn ich viele Marktinformationen, Unternehmensdaten oder Nachrichtenquellen vergleichen möchte. finanzen.net zero ist für mich stärker in dem Moment, in dem aus einer Entscheidung eine Depotaktion wird. Ich würde daher nicht erwarten, dass eine einzige App automatisch jede Form von Marktanalyse ersetzt.
Ein konkreter Stolperstein ist die Versuchung, alle angebotenen Anlageklassen auch nutzen zu müssen. Aktien, ETFs, Sparpläne und Kryptos in einer App zu sehen, bedeutet nicht, dass ein gutes Depot aus allen vier Bereichen bestehen muss. Für viele Menschen ist ein klarer, kleiner Plan besser als eine Sammlung von Positionen, deren Zweck niemand mehr erklären kann. Ich würde jede Anlage nur dann aufnehmen, wenn ich in einem Satz sagen kann, welche Aufgabe sie erfüllt.
Ein zweiter Stolperstein betrifft die Kontrolle nach dem Kauf. Eine App macht es leicht, den Depotwert zu verfolgen, aber häufiges Prüfen kann die eigene Disziplin schwächen. Wenn ein langfristiger Sparplan täglich kontrolliert wird, fühlt sich jede kurzfristige Bewegung plötzlich wie eine Entscheidung an. Ich würde deshalb vorher festlegen, wie oft ich mein Depot bewusst überprüfe. Das ist keine technische Einschränkung, sondern eine wichtige Nutzungsregel.
Ein dritter Punkt ist die Trennung zwischen kostenloser App und kostenlosem Risiko. Dass die Anwendung kostenlos angeboten wird, ist für den Einstieg angenehm. Meine Anlageentscheidungen werden dadurch aber nicht risikofrei, und auch die persönliche Prüfung von Produkten bleibt notwendig. Ich würde vor einer Order immer die konkreten Bedingungen des jeweiligen Vorgangs und die aktuellen Informationen in der Anwendung selbst lesen, statt aus dem kostenlosen Zugang allgemeine Erwartungen abzuleiten.
Für wen sich der Einstieg besonders lohnt
Am meisten profitieren meiner Einschätzung nach Menschen, die ihr Depot selbst führen möchten, aber keine Lust auf mehrere getrennte Finanz-Apps haben. Die Mischung aus ETFs, Sparplänen, Aktien und Kryptowährungen deckt unterschiedliche Interessen ab, ohne dass ich dafür ständig den Anbieter wechseln muss. Besonders passend ist das für Nutzer, die mit einem regelmäßigen Sparplan beginnen und später vorsichtig weitere Anlageformen kennenlernen möchten.
Auch erfahrene Privatanleger können einen praktischen Nutzen haben, wenn sie eine mobile Ergänzung für ihre laufende Depotverwaltung suchen. Der Mehrwert liegt dann weniger darin, jede Marktfrage neu zu beantworten, sondern darin, Anlageentscheidungen und Bestände an einem zentralen Ort zu organisieren. Wer bereits eine eigene Strategie besitzt, kann die App als Ausführungs- und Kontrollwerkzeug betrachten, ohne ihr die Rolle eines persönlichen Finanzcoachs zu geben.
Weniger geeignet ist sie für Menschen, die eine vollständig geführte Lösung suchen. Wenn ich nicht selbst entscheiden möchte, welche Produkte zu mir passen, oder wenn mich die Vielzahl an Möglichkeiten eher überfordert, kann die Breite des Angebots zum Nachteil werden. In diesem Fall wäre eine Beratung oder ein stärker automatisierter Ansatz wahrscheinlich passender. Ebenso sollte ich Abstand nehmen, wenn ich kurzfristig auf das investierte Geld angewiesen bin.
Mein persönlicher Rat wäre, nicht mit der Frage „Was kann ich alles kaufen?“ zu starten, sondern mit „Welche Aufgabe soll mein Depot erfüllen?“. Danach lässt sich besser entscheiden, ob ein Sparplan genügt, ob einzelne Aktien überhaupt nötig sind und ob Kryptowährungen in den eigenen Risikorahmen passen. Die App unterstützt diesen Prozess, aber sie nimmt mir die Priorisierung nicht ab.
Unterm Strich ist finanzen.net zero eine überzeugende Finanz-App für selbstständige Anleger, deren wichtigste Stärke in der gebündelten Verwaltung verschiedener Anlagebereiche liegt. Sie macht den Weg vom Sparplan bis zur einzelnen Wertpapieridee übersichtlich und mobil. Ihre Grenzen liegen genau dort, wo viele digitale Werkzeuge an ihre Grenzen kommen: Eine einfache Bedienung ersetzt weder Recherche noch Disziplin noch persönliche Beratung.
Ich würde sie einem Freund empfehlen, der eigenständig investieren, regelmäßig sparen und sein Depot ohne unnötige Umwege verwalten möchte. Ich würde zugleich darauf hinweisen, die vielen Möglichkeiten nicht mit einer Pflicht zur Aktivität zu verwechseln. Wer die App als ruhiges Werkzeug für einen vorher festgelegten Plan nutzt, dürfte mehr von ihr haben als jemand, der täglich nach dem nächsten schnellen Kauf sucht.
Häufig gestellte Fragen zu finanzen.net zero Aktien & ETF
01Was ist finanzen.net zero Aktien & ETF und für wen eignet sich die App?
finanzen.net zero ist eine mobile Trading-App für den Handel mit Aktien, ETFs, Fonds, Zertifikaten und weiteren Wertpapieren. Sie richtet sich vor allem an Anleger, die ihre Investments selbstständig verwalten und dabei eine übersichtliche Oberfläche bevorzugen. Die App eignet sich sowohl für Einsteiger als auch für erfahrene Nutzer, ersetzt jedoch keine persönliche Anlageberatung. Vor dem Kauf sollten Kenntnisse, Ziele und Risikobereitschaft berücksichtigt werden.
02Welche Kosten und Gebühren fallen bei finanzen.net zero an?
Ein wesentlicher Vorteil von finanzen.net zero ist der beworbene gebührenfreie Handel ab einem bestimmten Ordervolumen. Bei kleineren Orders, bestimmten Handelsplätzen oder speziellen Produkten können jedoch Kosten entstehen. Zusätzlich können Spreads, Börsenentgelte, Produktkosten und weitere Fremdkosten anfallen. Die konkreten Konditionen sollten vor jeder Transaktion im Preis- und Leistungsverzeichnis sowie in der Ordermaske geprüft werden, da sie sich ändern können.
03Welche Wertpapiere und Handelsplätze werden unterstützt?
Über finanzen.net zero können Nutzer je nach aktuellem Angebot unter anderem Aktien, ETFs, Fonds, Anleihen, Zertifikate und weitere Finanzprodukte handeln. Die tatsächliche Auswahl sowie die verfügbaren Handelsplätze können vom jeweiligen Wertpapier und den geltenden Bedingungen abhängen. Vor der Order lässt sich in der App prüfen, an welchem Handelsplatz der Kauf oder Verkauf ausgeführt wird und welche Kosten beziehungsweise Spreads dabei entstehen.
04Wie sicher ist die Nutzung von finanzen.net zero und was passiert mit meinem Geld?
Für die Kontoeröffnung und Nutzung gelten gesetzliche Identitäts- und Sicherheitsprüfungen. Wertpapiere werden grundsätzlich getrennt vom Vermögen des Finanzdienstleisters verwahrt und bleiben im Eigentum des Kunden. Guthaben auf dem Verrechnungskonto kann besonderen gesetzlichen Regelungen und Sicherungsgrenzen unterliegen. Nutzer sollten dennoch starke Zugangsdaten verwenden, Zwei-Faktor-Schutz aktivieren und bei verdächtigen Aktivitäten sofort den Kundenservice kontaktieren.
05Wie funktionieren Kontoeröffnung, Einzahlungen und Auszahlungen bei finanzen.net zero?
Die Kontoeröffnung erfolgt digital und umfasst normalerweise die Eingabe persönlicher Daten, eine Identitätsprüfung sowie Angaben zu Erfahrungen und finanziellen Verhältnissen. Nach der Freischaltung kann das Verrechnungskonto per Banküberweisung aufgeladen werden. Auszahlungen erfolgen in der Regel auf ein hinterlegtes Referenzkonto. Die Bearbeitungsdauer kann je nach Bank, Transaktion und gesetzlichen Prüfungen variieren. Vor dem Download sollten Nutzer die aktuellen Voraussetzungen und verfügbaren Funktionen prüfen.
Vorteile
- Kostenloses Depot ohne Orderprovision bei vielen Wertpapierkäufen
- Sparpläne für Aktien
- ETFs und Kryptowährungen verfügbar
- Bruchstückhandel ermöglicht Investitionen mit kleinen Beträgen
- Übersichtliche App mit Kursen
- Watchlists und Depotentwicklung
- Keine Mindesteinlage für die Kontoeröffnung erforderlich
Nachteile
- Nicht alle Handelsplätze und Wertpapiere sind jederzeit verfügbar
- Zusatzkosten können je nach Handelsplatz oder Produkt anfallen
- Kryptowährungen sind mit hohen Kursschwankungen und Risiken verbunden
- Für komplexe Trading-Tools bietet die App nur begrenzte Funktionen
- Kundenservice und Erreichbarkeit können zu Stoßzeiten länger dauern

finanzen.net zero Aktien & ETF
Galerie